E-Rechnung empfangen & automatisch verarbeiten
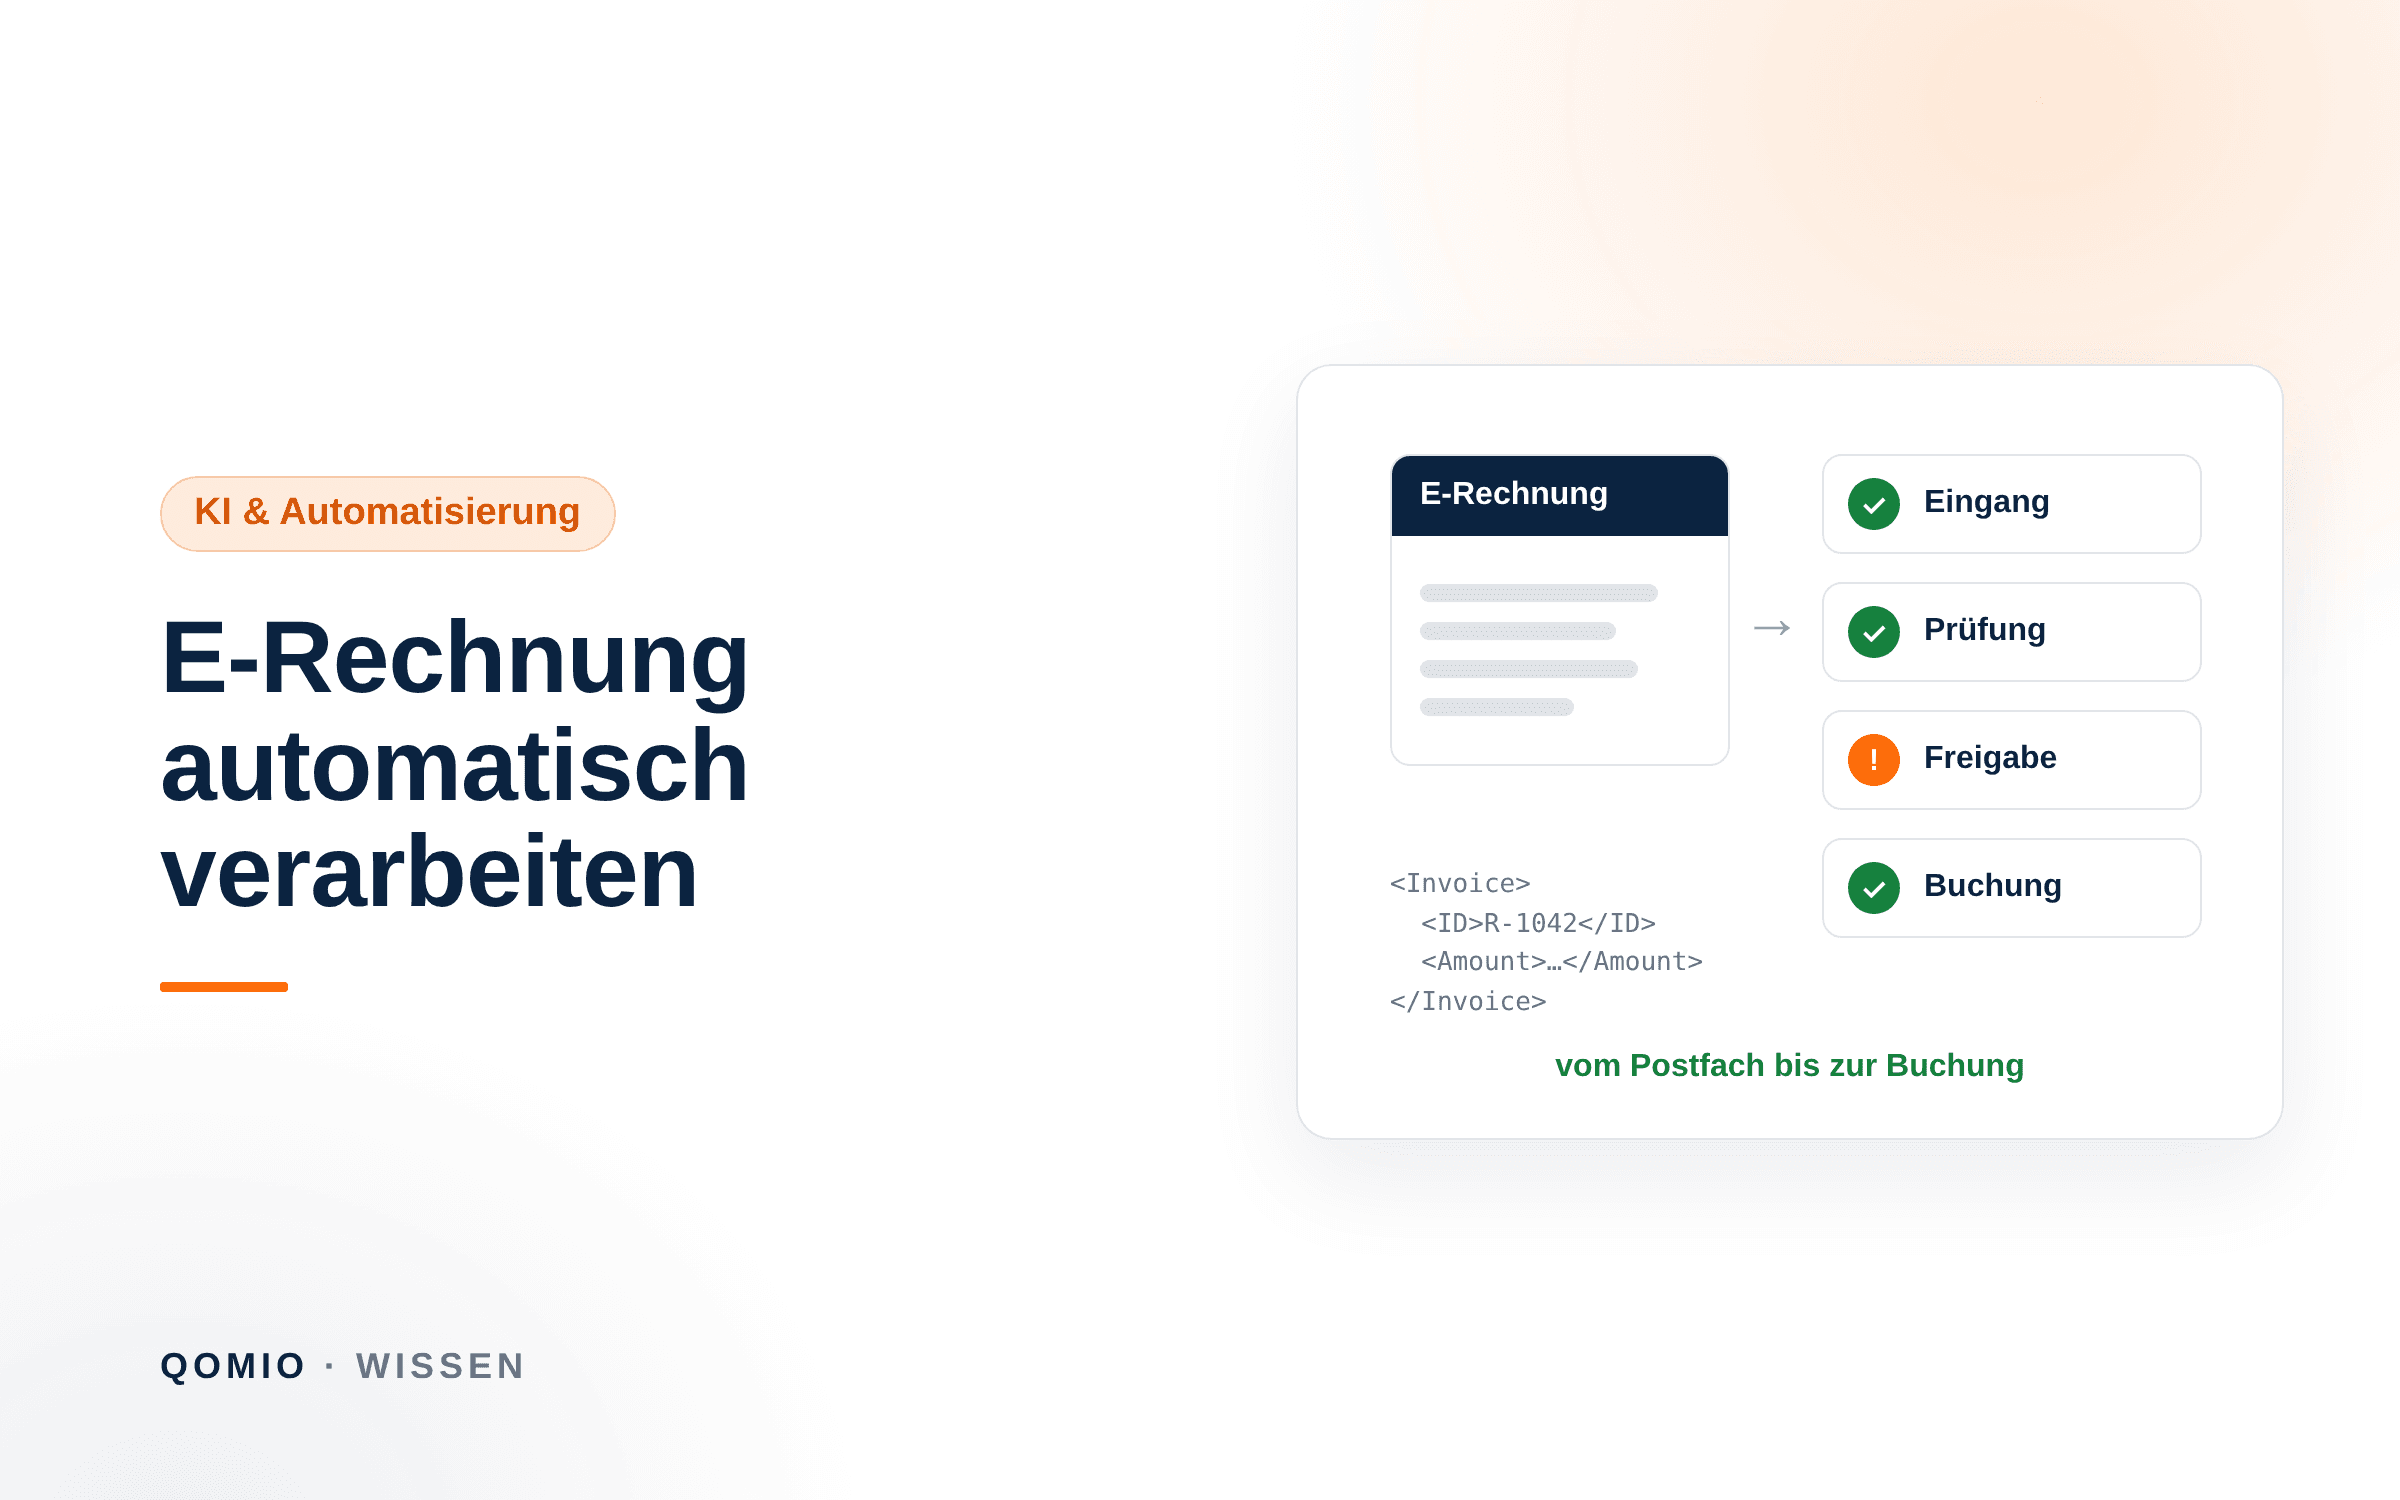
Kurz gesagt: Seit 2025 müssen alle Unternehmen E-Rechnungen empfangen können, ab 2027 bzw. 2028 auch selbst verschicken. Eine E-Rechnung ist kein PDF, sondern ein Datensatz, den Programme direkt lesen können. Genau das macht sie zum idealen Startpunkt für einen automatischen Ablauf: vom Eingang im Postfach über die Prüfung und Freigabe bis zur Buchung – mit einem Menschen nur dort, wo etwas nicht passt.
Was sich seit 2025 geändert hat
Mit dem Wachstumschancengesetz ist die E-Rechnung für Umsätze zwischen inländischen Unternehmen verpflichtend geworden. Die Einführung läuft in Stufen:
| Zeitraum | Empfangen | Verschicken |
|---|---|---|
| seit 1.1.2025 | Alle Unternehmen müssen E-Rechnungen empfangen können. | Papier und – mit Zustimmung des Empfängers – PDF weiter erlaubt. |
| 2027 | wie bisher | Pflicht für Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr; darunter gilt die Übergangsregel weiter. |
| ab 1.1.2028 | wie bisher | Pflicht für alle inländischen B2B-Rechnungen. |
Ausgenommen sind unter anderem Kleinbetragsrechnungen bis 250 Euro und Fahrausweise. Für bestimmte EDI-Verfahren gibt es mit Zustimmung des Empfängers eine Übergangsregel bis Ende 2027. Für den Empfang reicht laut Bundesfinanzministerium ein E-Mail-Postfach – die eigentliche Arbeit beginnt aber erst, wenn die Rechnung dort angekommen ist.
XRechnung, ZUGFeRD, PDF: was zählt als E-Rechnung?
Eine E-Rechnung muss der europäischen Norm EN 16931 entsprechen. In Deutschland sind vor allem zwei Formate verbreitet:
- XRechnung: eine reine XML-Datei. Für Menschen ohne Anzeigeprogramm kaum lesbar, für Software ideal.
- ZUGFeRD / Factur-X: ein PDF mit eingebettetem XML. Der Mensch sieht das PDF, die Software liest das XML. Bei ZUGFeRD reichen die Profile MINIMUM und BASIC-WL nicht aus, weil sie nicht alle Pflichtangaben enthalten.
- PDF, Scan, Papier: keine E-Rechnung, sondern eine „sonstige Rechnung“ – nur noch während der Übergangszeit zulässig.
Der Workflow: vom Postfach bis zur Buchung
Viele Betriebe haben die Pflicht formal erfüllt: Es gibt ein Postfach, in dem E-Rechnungen ankommen. Dann druckt jemand die Rechnung aus oder tippt sie ab – und der Vorteil des strukturierten Formats ist verschenkt. So sieht der Ablauf aus, wenn er automatisch läuft:
- Eingang: Ein zentrales Rechnungspostfach statt Rechnungen in zehn persönlichen Postfächern. Die Software erkennt, ob eine XRechnung, ein ZUGFeRD-PDF oder ein reines PDF ankommt, und prüft Anhänge vor dem Import auf Schadsoftware.
- Auslesen und Prüfen: Aus dem XML werden Lieferant, Rechnungsnummer, Positionen, Steuersätze und Beträge direkt übernommen – ohne Abtippen und ohne Texterkennung. Die Software prüft Pflichtangaben, rechnet nach und erkennt Dubletten.
- Abgleich: Die Rechnung wird mit Bestellung und Wareneingang aus dem ERP verglichen. Wie dieser Abgleich im Detail funktioniert, zeigt der Leitfaden Automatische Rechnungsprüfung.
- Freigabe: Passt alles, geht die Rechnung ohne Zwischenstopp weiter. Bei Abweichungen – anderer Preis, fehlende Bestellung, unbekannter Lieferant – landet sie bei der zuständigen Person, mit dem Grund gleich dabei. Ab einem festgelegten Betrag gilt das Vier-Augen-Prinzip.
- Buchung und Archiv: Die geprüften Daten gehen an die Buchhaltung, zum Beispiel per DATEV-Export oder direkt ins ERP. Das Original-XML wird unveränderbar archiviert, die lesbare Ansicht liegt daneben.
Für PDF- und Papierrechnungen, die während der Übergangszeit noch kommen, läuft derselbe Ablauf – nur liest dort eine KI die Daten aus, statt sie aus dem XML zu übernehmen. Was KI dabei kann und wo ein Mensch bleiben sollte, erklärt Was ist KI-Automatisierung?
Typische Stolpersteine
- Das XML wird übersehen: Bei ZUGFeRD sieht man im Mailprogramm nur das PDF. Wer nur das PDF weiterleitet oder ausdruckt, verliert den strukturierten Teil – und damit die Grundlage für Automatisierung und Archiv.
- Rechnungen in vielen Postfächern: Lieferanten schicken an den Einkauf, an die Zentrale, an Einzelne. Eine feste Rechnungsadresse, die Sie Ihren Lieferanten mitteilen, ist der einfachste erste Schritt.
- Archiv nur als PDF: Ein PDF-Ordner oder Ausdruck genügt nicht. Aufbewahrt werden muss der strukturierte Teil im Originalformat.
- Das ERP kennt die E-Rechnung nicht: Ältere Systeme können XRechnungen oft nicht direkt einlesen. Dann hilft eine Schnittstelle, die das XML übersetzt, statt eines neuen ERP – mehr dazu unter Systeme verbinden.
Auch beim Verschicken hilft der Automatismus
Ab 2027 bzw. 2028 müssen Sie E-Rechnungen auch selbst ausstellen. Wer Rechnungen ohnehin aus den Auftragsdaten erzeugt, erzeugt das strukturierte Format gleich mit. Wie das geht, zeigt der Leitfaden Angebote und Rechnungen automatisch erstellen.
So gelingt der Einstieg
Fangen Sie mit dem Eingang an: Wie viele Rechnungen kommen pro Monat, über welche Wege, und wer fasst jede davon an? Daraus ergibt sich, wo die meiste Handarbeit steckt. Genau das klären wir in einer Prozessanalyse und setzen den Ablauf dann Schritt für Schritt um – passend zu Ihrem ERP und Ihrer Buchhaltung. Mehr zu unserem Ansatz unter KI-Automation. Was sich in Ihrem Fall an Zeit sparen lässt, rechnen Sie mit dem Automatisierungs-ROI-Rechner selbst aus.
Allgemeine Information, keine Steuer- oder Rechtsberatung. Stand: November 2026. Quellen: Wachstumschancengesetz, BMF-Schreiben vom 15.10.2024 und die FAQ des Bundesfinanzministeriums zur E-Rechnung.